- NISAで利益が出たけれど、確定申告をしないといけないのか分からない
- 医療費控除やふるさと納税で申告するとき、NISAの分も書くのか迷っている
- 配当や外国株の税金は、NISAでもかかるのか不安
- 申告を忘れて、あとから税務署に指摘されるのが怖い
NISAは税金がかからない制度です。ただ、例外を知らないと配当から税金が引かれたり、損の扱いで困ったりします。ぼくは国税局で17年働き、在職中に固定費を見直して投資も続けてきました。いまの総資産は1000万円超です。
この記事では、NISAと確定申告の関係を国税庁と金融庁の公式情報で整理しました。読み終えるころには、申告がいらない理由と申告が関わる場面を見分けられるはずです。
結論として、NISA口座の中で出た利益は、原則として確定申告がいりません。申告が関わるのは、NISA以外の口座での取引など、NISAの外側の事情です。
NISAの利益は原則、確定申告がいらない
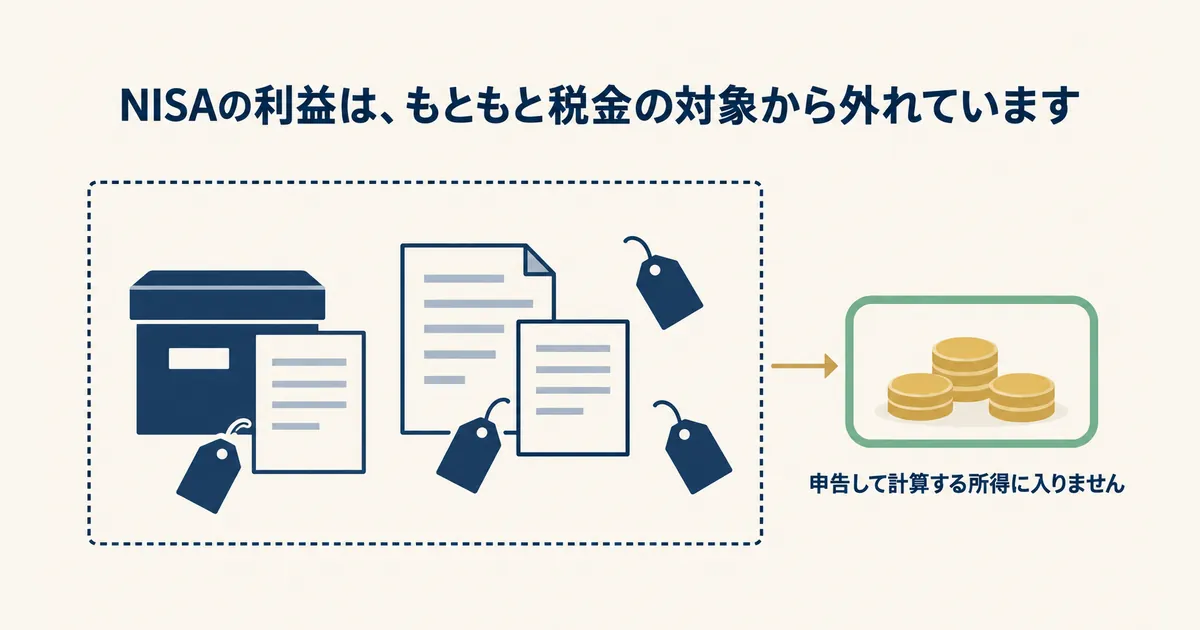
NISAで申告がいらない理由は、税金の仕組みにあります。NISAの利益は、もともと税金の対象から外れています。そのため、申告して計算する所得に入りません。
NISA口座の売却益と配当は非課税になる
NISA口座で買った株や投資信託を売って出た利益(売却益)と、受け取った配当・分配金には、税金がかかりません。法律(租税特別措置法第37条の14・第9条の8)で、NISA口座の利益には所得税を課さないと決められています(国税庁 タックスアンサーNo.1535「NISA制度」)。
ふつうの課税口座では、売却益や配当などに原則約20%の税金がかかります。NISAでは日本の税金がゼロになるので、利益をそのまま受け取れるのがNISAの強みです。国内株の配当の受け取り方や外国の税金には注意点があり、後の節で説明します。
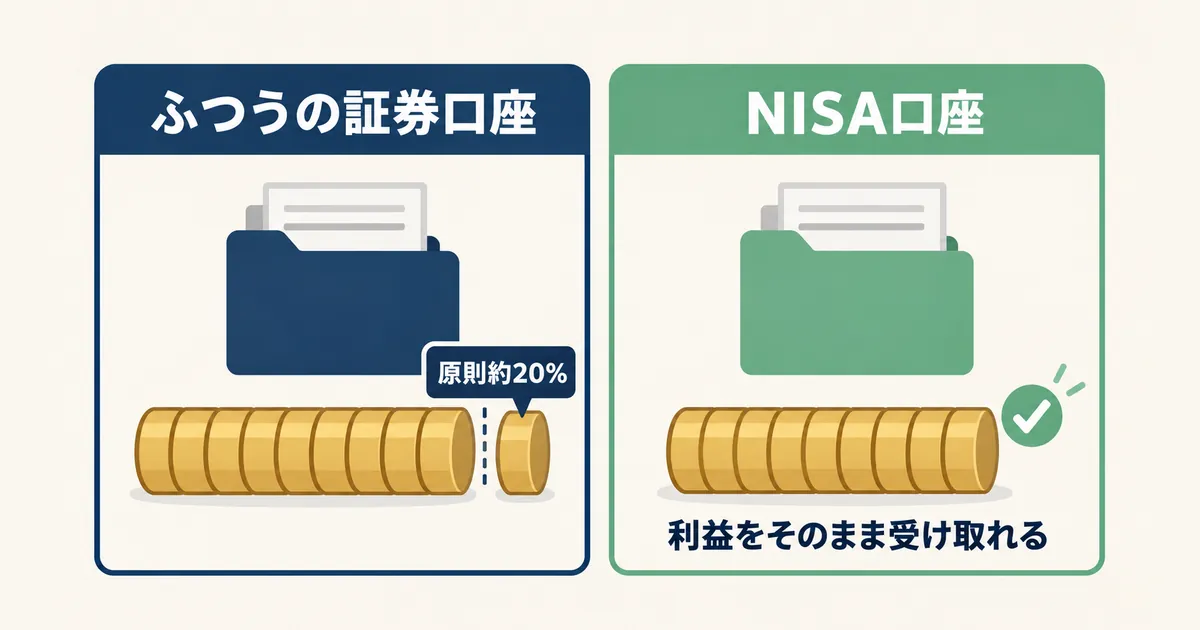
日本証券業協会の「2024年以降のNISAに関するQ&A」(2026年9月、Q32)でも、NISA口座の非課税の配当や売却益は、確定申告がいらないと説明されています。
※2026年10月時点の情報です。最新情報は国税庁・金融庁の公式サイトでご確認ください。
ふつうの証券口座(特定口座)とNISAの違い
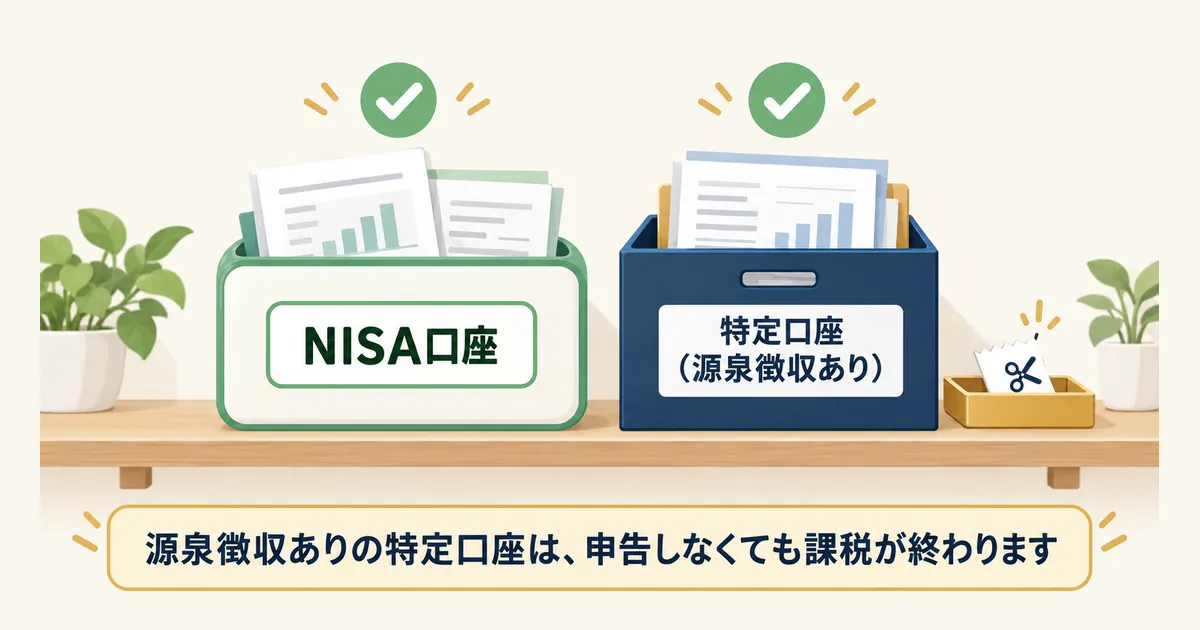
証券会社で口座を開くと、NISA口座とは別に、税金がかかる口座(課税口座)も作るのが一般的です。課税口座には、特定口座と一般口座があります。自分がどの口座を持っているかは、証券会社のサイトの口座情報で確かめられます。
特定口座で「源泉徴収あり」を選んでいると、証券会社が税金を計算して差し引くため、源泉徴収ありの特定口座は、申告しなくても課税が終わります(国税庁 令和7年分「株式等の譲渡所得等の申告のしかた」)。
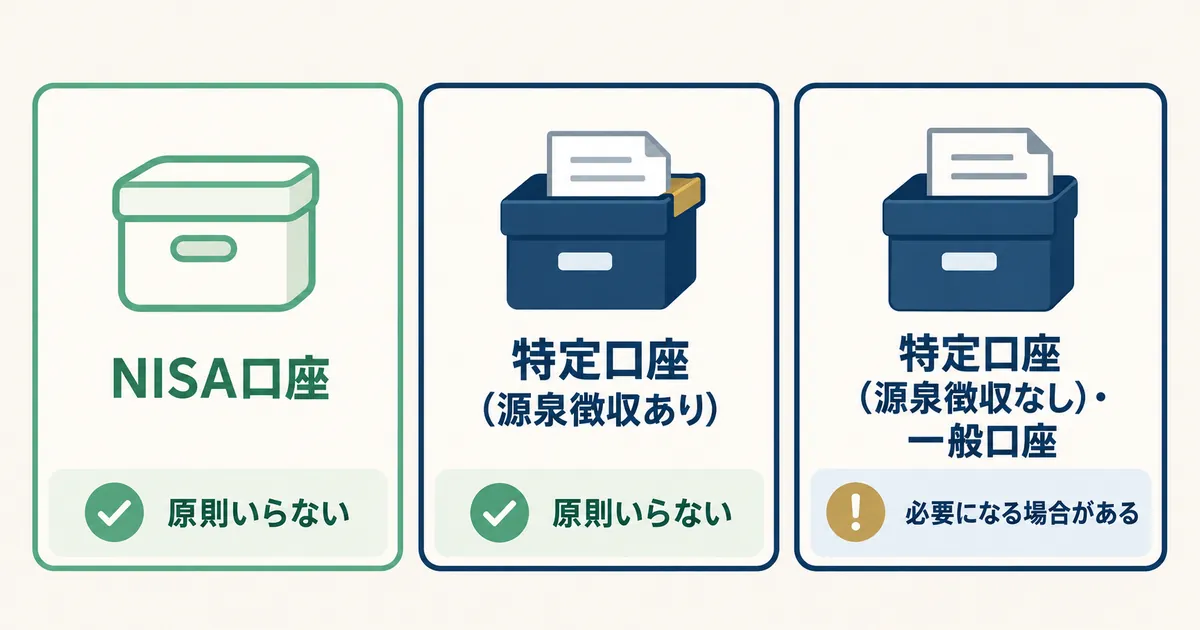
| 口座 | 利益にかかる税金 | 確定申告 |
|---|---|---|
| NISA口座 | かからない | 原則いらない |
| 特定口座(源泉徴収あり) | 約20%(証券会社が差し引く) | 原則いらない(申告もできる) |
| 特定口座(源泉徴収なし)・一般口座 | 約20% | 必要になる場合がある |
NISA口座と源泉徴収ありの特定口座は、どちらも申告がいりません。ただし理由は違います。NISA口座は、そもそも税金がかからないからです。源泉徴収ありの特定口座は、税金がすでに差し引かれているからです。
源泉徴収なしの特定口座や一般口座は、利益が出ると申告が必要になることがあります。給与収入が年2,000万円以下で、給与を1か所から受け、源泉徴収や年末調整が行われる人は、給与・退職所得以外の所得が合計20万円以下なら、原則として所得税の確定申告は不要です。
ただし、医療費控除などのために申告する場合は、その20万円以下の所得も含めます(国税庁 タックスアンサーNo.1900のQ&A)。NISA口座の非課税の利益は、この20万円には含めません。
NISAでも気をつけたい4つの場面
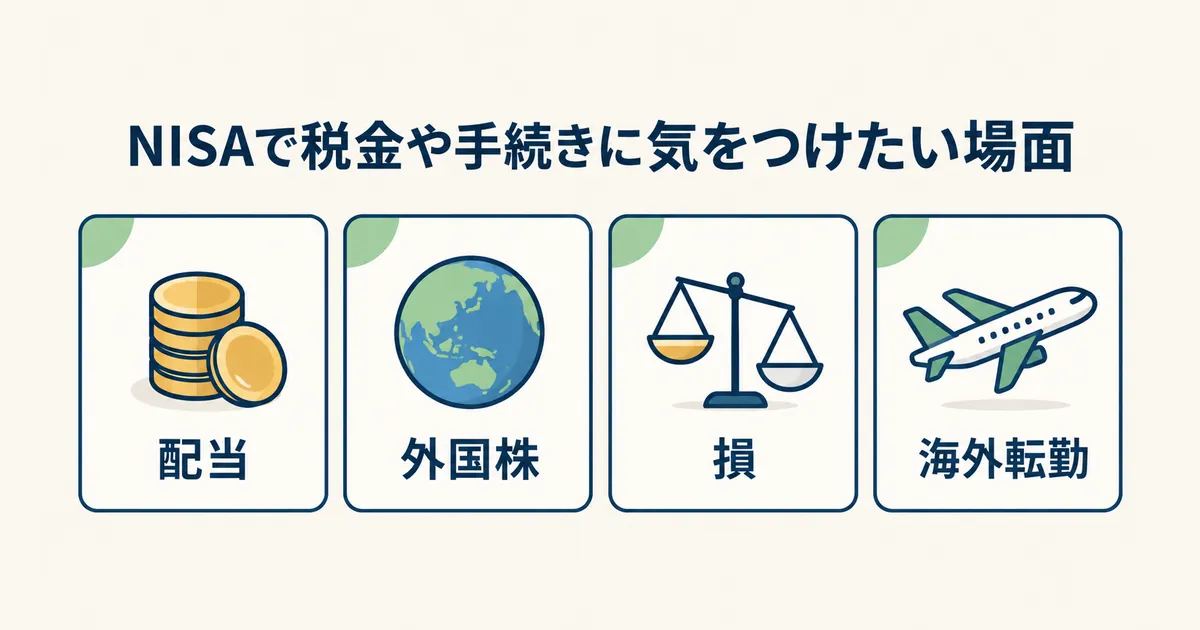
NISAの中の利益は非課税でも、取引の仕方によっては税金が引かれたり、口座の手続きが必要になったりします。次の4つは、NISAで税金や手続きに気をつけたい場面です。
配当・外国株・損の3つは、NISAならではの税金の注意です。NISAの外国株配当にかかる外国の税金には日本の外国税額控除を使えず、NISAの損も確定申告で差し引けません。海外転勤は、非課税を続けるための手続きの話になります。
株の配当を銀行口座で受け取ると税金がかかる
銀行や証券会社で買う一般的な投資信託(ETFを除く)だけを積み立てている人は、この手続きはいりません。
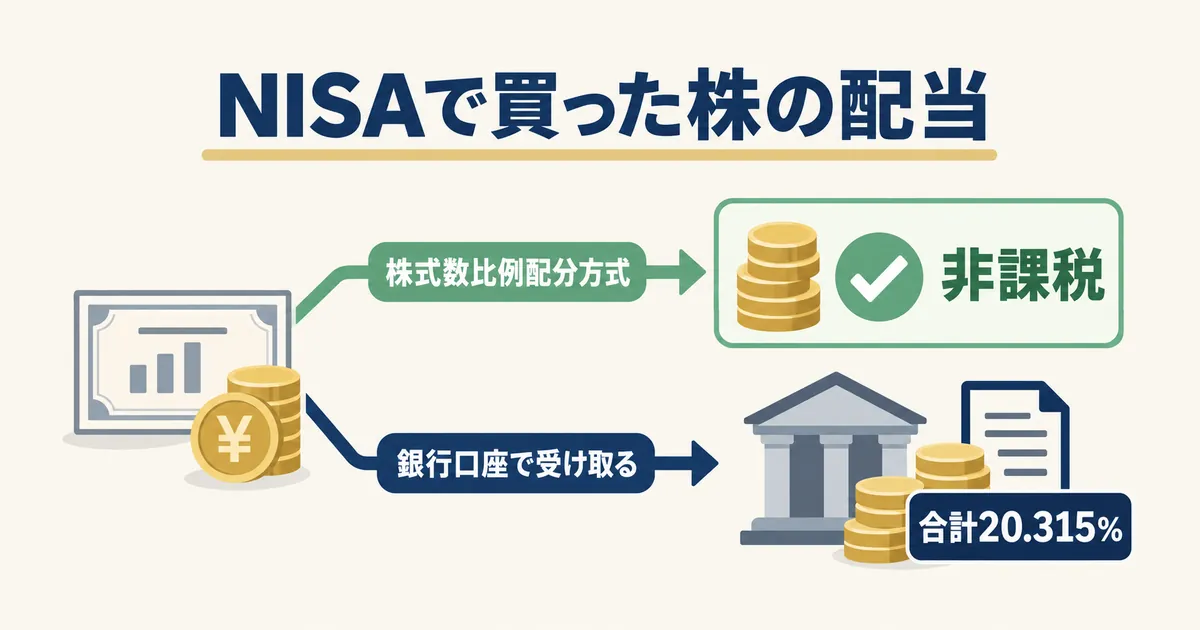
NISAで買った日本の株やETF(上場投資信託)、REIT(不動産投資信託)の配当には、受け取り方の決まりがあります。非課税にするには、配当を証券口座で受け取る「株式数比例配分方式」を選ぶ必要があります(国税庁 タックスアンサーNo.1535)。
株式数比例配分方式は、持っている株の数に応じて、配当を証券会社の口座に入れてもらう方式です。どの方式になっているかは、証券会社のサイトの口座情報や配当金の受取方法の画面で確かめられます。
銀行口座で受け取る方式などを選んでいると、NISAで買った株の配当でも、所得税・復興特別所得税15.315%と住民税5%(合計20.315%)が差し引かれます。これは通常の少額投資家の扱いです。この配当だけなら、申告不要を選べます。
なお、銀行や証券会社で買う一般的な投資信託(公募株式投資信託)の分配金は、この手続きがなくても非課税です。
外国株の配当は、NISAでも外国の税金がかかることがある
外国株の配当には、外国の税金がかかる場合があります。課税口座では、そのうえ日本でも課税されることがあります。
この二重の負担を調整するのが外国税額控除です。外国で払った税金を、控除限度額の範囲で日本の税金から差し引ける仕組みです。適用を受けるには確定申告などの手続きが必要になります(国税庁 タックスアンサーNo.1240)。
ところが、国税庁は外国税額控除の対象にならないものとして、NISA口座(非課税口座)の配当にかかる外国の税金を挙げています(国税庁 タックスアンサーNo.1240)。つまり、NISAの外国株配当にかかる外国の税金には、日本の外国税額控除は使えません。
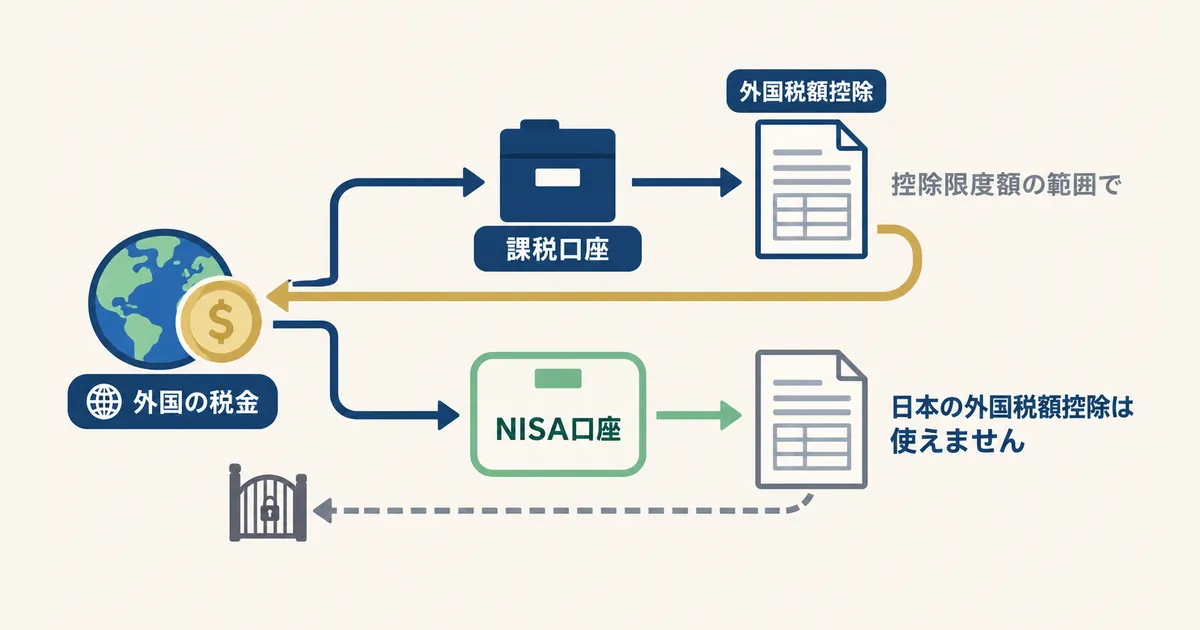
ここで扱っているのは、日本の税金から差し引く制度です。NISAの配当について、外国税額控除を受けるための申告はできません。外国での課税や手続きで迷ったときは、利用している証券会社へ確認してください。
NISAで出た損は、ほかの口座の利益と差し引きできない
課税口座で証券会社を通じて売買した上場株式や公募株式投資信託などは、別の口座の売却益と売却損を確定申告で差し引けます。たとえば、A口座で上場株式の売却益10万円、B口座で売却損4万円なら、差し引いた6万円に税金がかかる計算です。
売却損は、確定申告で「申告分離課税」を選んだ上場株式等の配当などとも損益通算できます。申告分離課税は、配当を給与などの所得と分けて税金を計算する方法です。ただし、給与や非上場株式の利益など、別の種類の所得とは差し引けません。
差し引いても残った上場株式等の売却損は、翌年から3年間、対象となる上場株式等の売却益や配当などから差し引けるように持ち越せます(くり越し。国税庁 タックスアンサーNo.1474)。
損が出た年から、必要な付表や計算明細書を添えて毎年続けて申告します。取引がない年も、くり越すための申告が必要です。
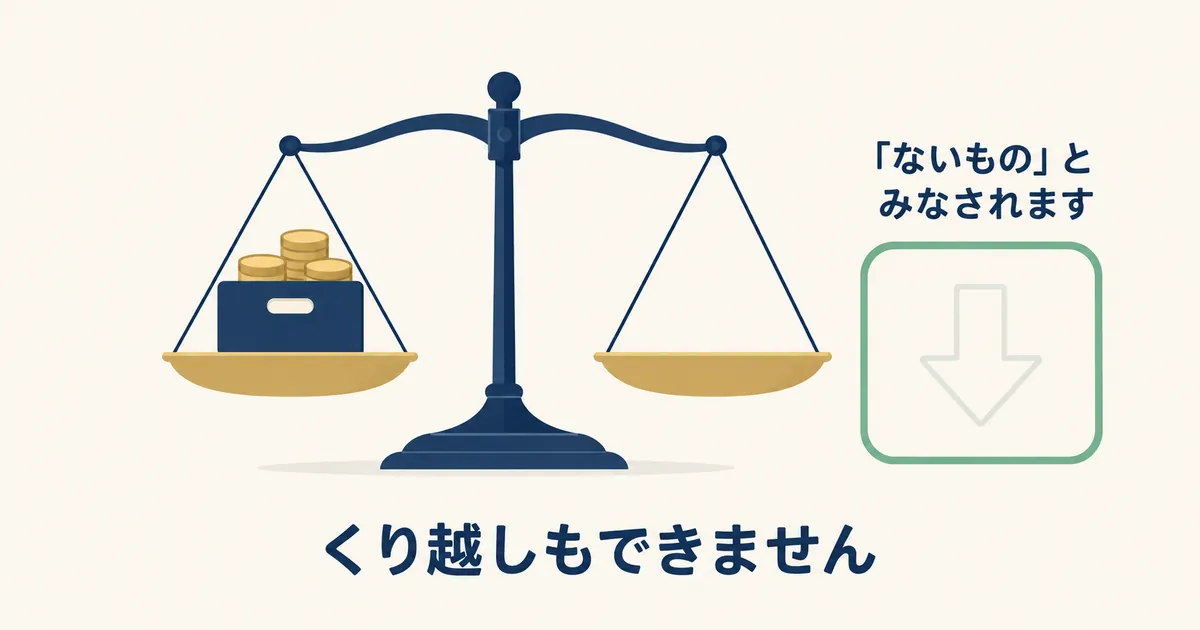
一方で、NISA口座で出た損は、税金の計算では「ないもの」とみなされます。そのため、NISAの損は、特定口座や一般口座の利益と差し引けず、くり越しもできません(国税庁 タックスアンサーNo.1535・No.1474)。
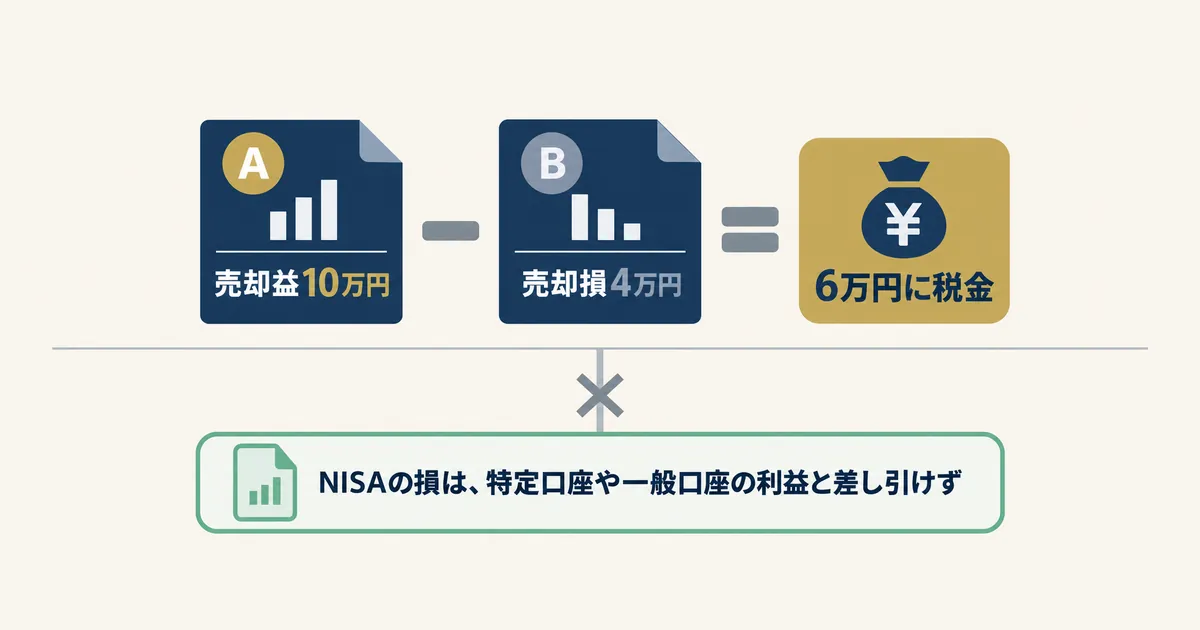
利益に税金がかからない代わりに、損も税金の計算には使えない、と覚えておくと整理できます。
海外へ転勤するとき
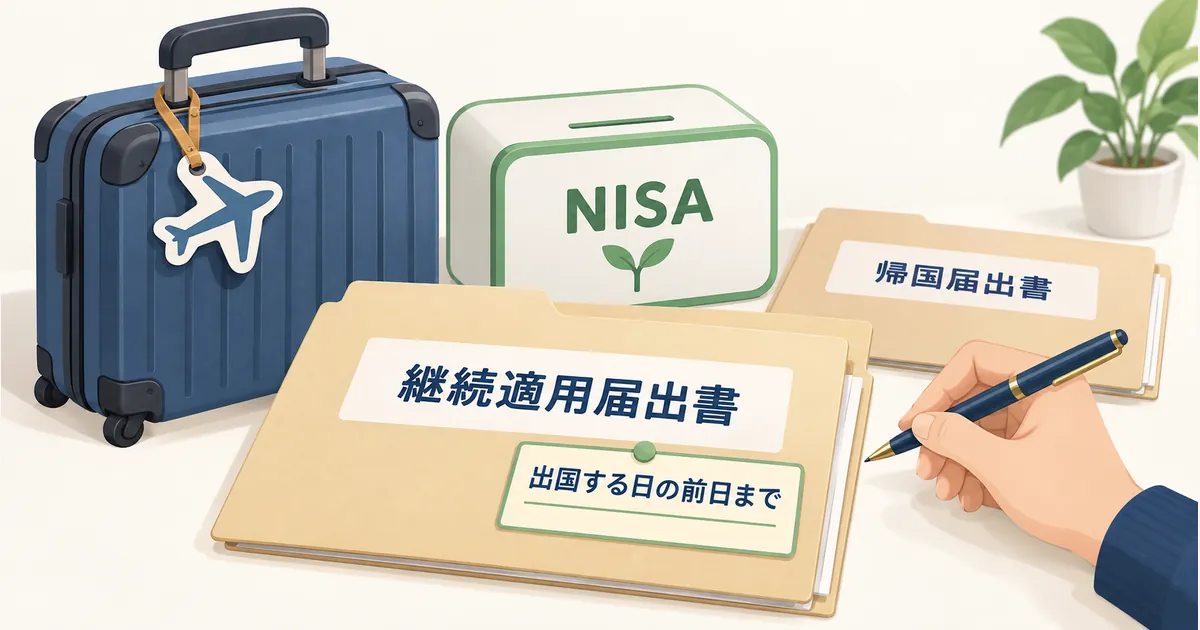
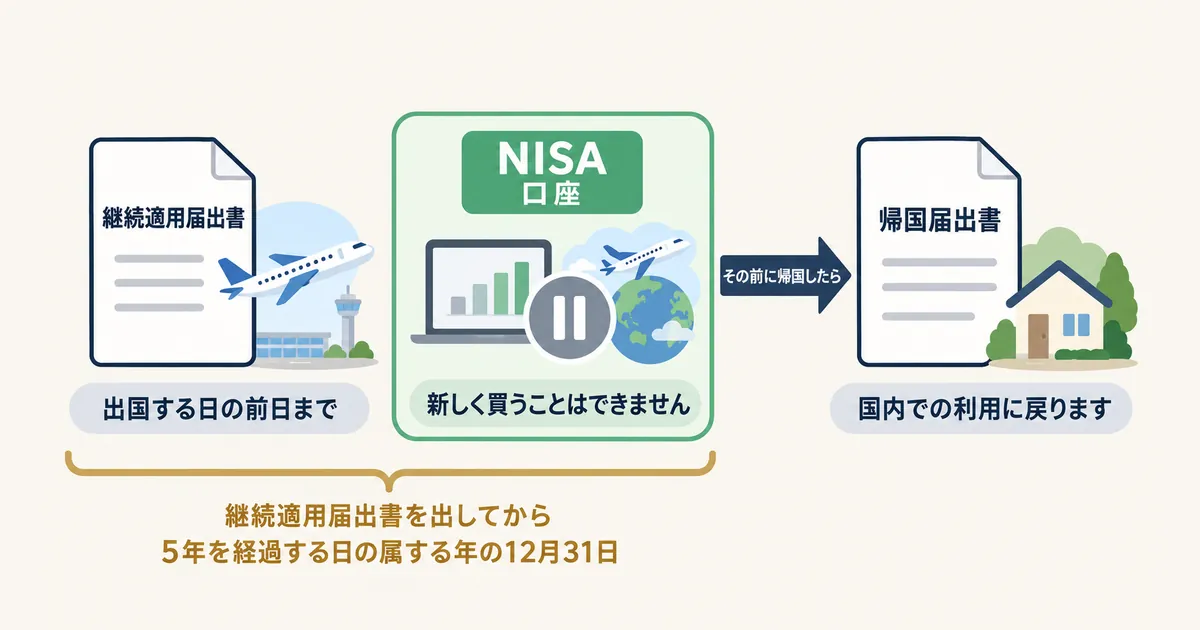
海外へ行く予定がない人は、ここは読み飛ばしてかまいません。転勤など会社の命令で一時的に海外へ行く場合は、出国する日の前日までに、NISA口座のある金融機関へ「継続適用届出書」を出します。
届け出た場合、出国前から持っている商品の非課税を一定期間続けられます。海外にいる間の継続期限は、継続適用届出書を出してから5年を経過する日の属する年の12月31日です。その前に帰国したら「帰国届出書」を出し、国内での利用に戻ります。
出国している間は、新しく買うことはできません。
この手続きを扱っていない金融機関もあります(金融庁 NISA特設サイト よくある質問、日本証券業協会 NISA Q&A・Q74)。利用中の金融機関が対応しているか、出国前に確かめてください。
期限までに帰国届出書を出さないと、NISA口座は廃止の扱いになります。転勤などのやむを得ない理由以外で海外へ移る場合は「出国届出書」を出し、NISA口座は廃止になります。手続きの細かい流れは金融機関ごとに違うので、出国が決まったら早めに確認しておきましょう。
ほかの理由で確定申告をするとき、NISAはどう扱う?
会社員でも、医療費控除やふるさと納税、副業の収入などで確定申告をすることがあります。ここでは、ほかの理由で申告する年のNISAの扱いを整理しました。
医療費控除や副業で申告するときの、NISAの利益の扱い
日本証券業協会のNISA Q&A・Q32は、NISA口座の非課税の利益は申告不要と説明しています。医療費控除や副業の所得を申告する年も、NISA口座の非課税の利益を所得として足す必要はありません。
気をつけたいのは、NISAとは別に課税口座を持っている場合です。源泉徴収なしの特定口座や一般口座で利益が出ていれば、その分は申告に含めることになります。
申告書のどの欄に何を書くかで迷ったときは、確定申告書等作成コーナーの案内を見るか、税務署に問い合わせてください。
特定口座の利益を申告すると、扶養や保険料に響くことがある
ここからは、NISA以外の口座(特定口座)を持っている人向けの話です。とくに、国民健康保険に入っている人や、家族の扶養(配偶者控除・扶養控除の対象)に入っている人に関係します。
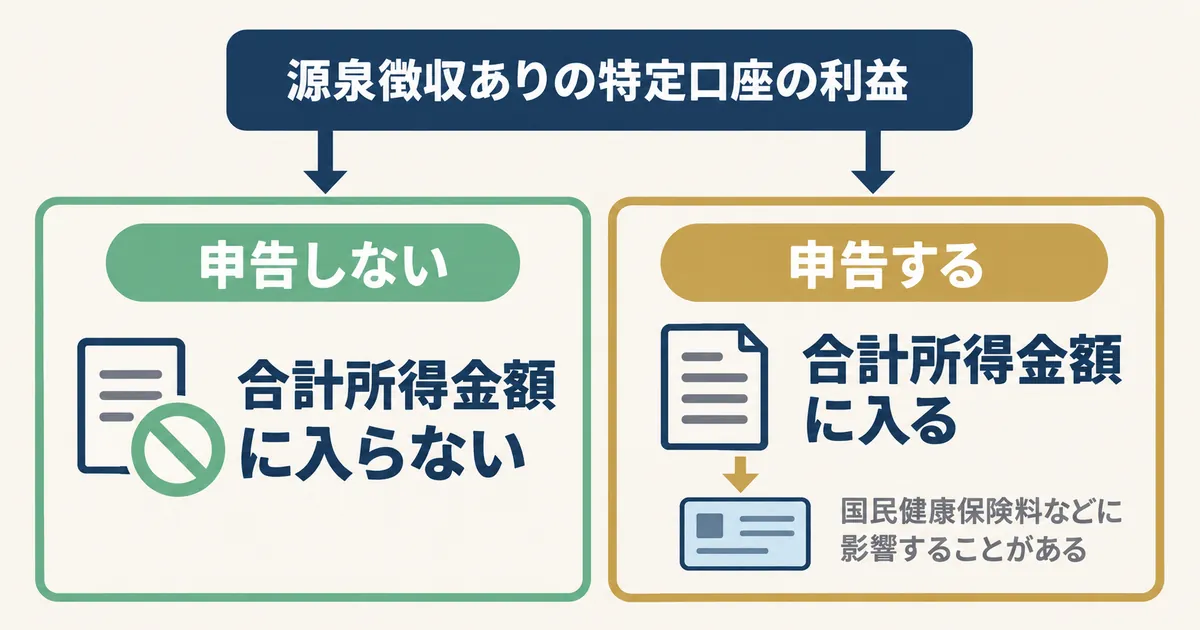
合計所得金額は、配偶者控除や扶養控除を受けられるかを判定するときに使う、1年間の所得の合計です。源泉徴収ありの特定口座の利益は、申告しなければ、この合計所得金額に入りません。
ところが申告すると合計所得金額に入り、国民健康保険料などに影響する場合があります(国税庁 令和7年分「株式等の譲渡所得等の申告のしかた」)。
国税局で17年働いた立場から見ても、税金だけを見て申告を決めると、ほかの負担が増える場面があります。申告で税金が戻る場合も、保険料や控除への影響とあわせて考えるようにしましょう。
NISA口座の非課税の利益は合計所得金額に含まれず、配偶者控除などの所得判定に影響しません(日本証券業協会 NISA Q&A・Q32)。課税された配当やほかの所得もある人は、勤務先や税務署、市区町村の窓口で確認してください。
NISAの税金で困らないために確認する3つのこと
ここまでの内容をもとに、今日からできる確認を3つにまとめます。3つとも、証券口座の画面と公式サイトで確認できます。
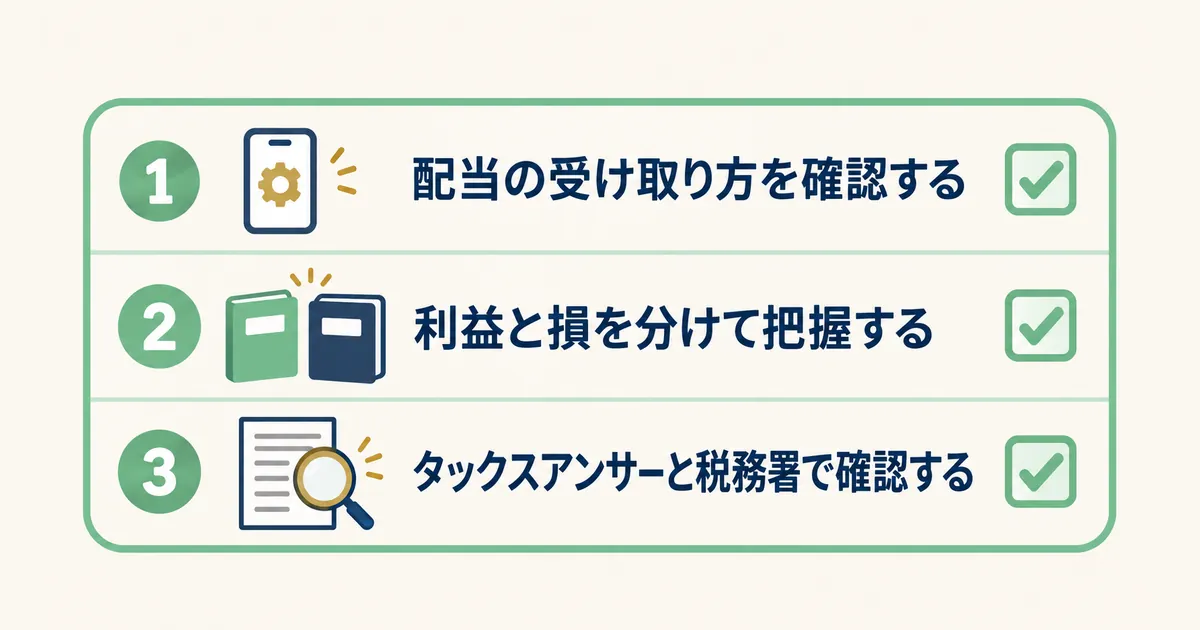
証券口座で配当の受け取り方を確認する
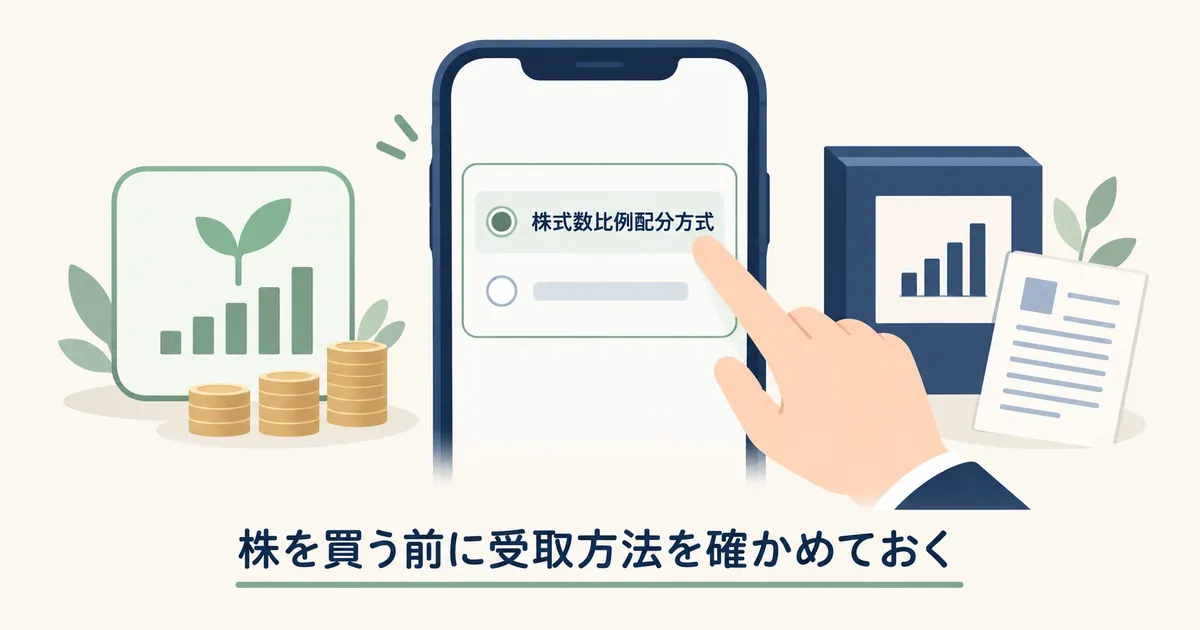
日本の株やETFをNISAで買う予定がある人は、証券口座の設定画面で、配当の受取方法が「株式数比例配分方式」になっているかを見ておきましょう。
株を買う前に受取方法を確かめておくと、配当から税金が引かれる事態を防げます。受取方法の変更が反映される時期は証券会社ごとに違うので、設定画面の案内もあわせて確認してください。
NISA以外の証券口座がある人は、利益と損を分けて把握する
NISA口座と課税口座の両方で取引していると、どちらの利益なのか、どちらの損なのかが混ざってきます。年末にかけて、口座ごとの損益を確認しておくと安心です。
申告で差し引きやくり越しができるのは、課税口座の分だけです。NISAの損益と課税口座の損益は、別のものとして記録すると、申告が要る年に迷わずにすみます。
特定口座の分は、証券会社が出す「特定口座年間取引報告書」で確かめられます。郵送で届くか、サイトで見るかは、証券会社の案内で確認してください。一般口座の取引は、売買の記録を自分で残しておきましょう。
迷ったら国税庁のタックスアンサーと税務署で確認する
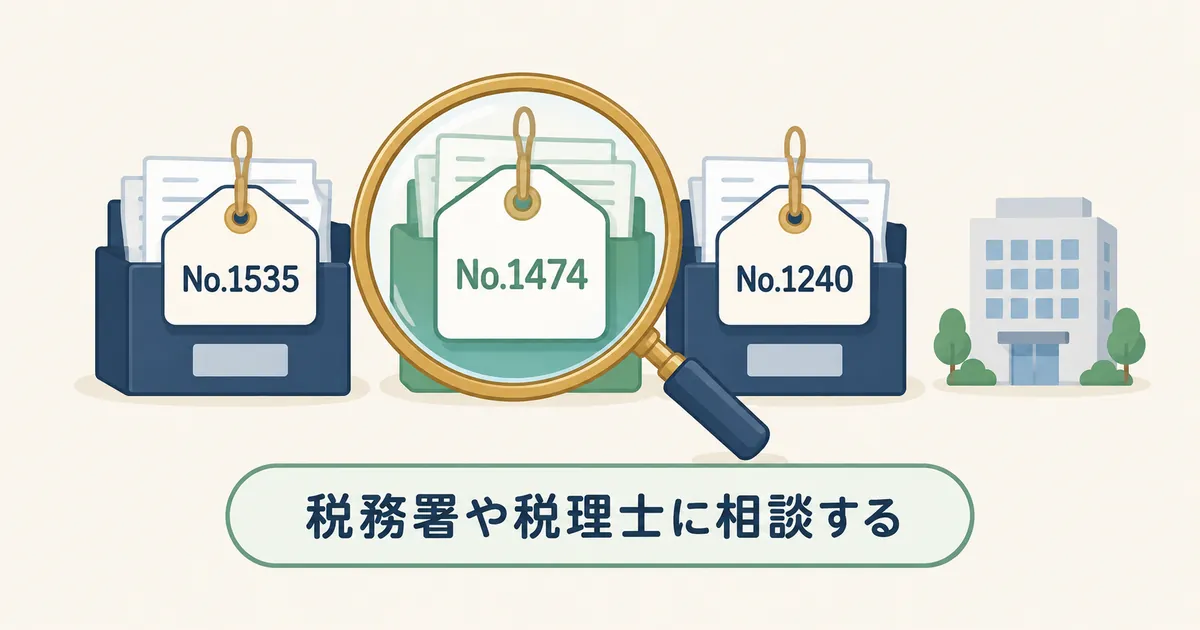
税金のルールは年ごとの改正で変わるので、最新の内容を見る習慣が必要です。この記事の内容は、国税庁のタックスアンサーで確かめられます。NISA制度はNo.1535、損益通算とくり越しはNo.1474、外国税額控除はNo.1240です。
自分の状況に当てはめて判断がつかないときは、税務署や税理士に相談するのが確実です。ぼくのブログでは、制度の一般的な仕組みの説明にとどめています。
※本記事は一般的な制度の概要を説明するものであり、個別の税務相談に代わるものではありません。具体的な税務処理については、税理士または最寄りの税務署にご相談ください。
NISAと確定申告のよくある質問
最後に、NISAと確定申告でよく出る疑問に答えます。どれも一般的な制度の説明なので、個別の判断は税務署などで確認してください。
会社員の「20万円以下なら申告不要」とNISAは関係ある?
「20万円以下なら申告不要」は、給与収入が年2,000万円以下で、給与を1か所から受け、源泉徴収や年末調整が行われる場合などの特例です。医療費控除などで申告する年は、20万円以下の所得も申告に含めます(国税庁 タックスアンサーNo.1900のQ&A)。
NISA口座の非課税の利益はこの特例とは別の扱いで、NISAでいくら利益が出ても、この20万円には数えません。
一方で、源泉徴収なしの特定口座や一般口座の利益は、この20万円に関係します。所得税とは別に住民税の申告がいるかは、お住まいの市区町村の案内で確認してください。
NISAで損をしたら確定申告で取り戻せる?
取り戻せません。NISA口座の損は、法律で「ないもの」とみなされるため、確定申告をしても、ほかの利益と差し引けません(国税庁 タックスアンサーNo.1474)。
NISAは利益が非課税になる代わりに、損も税金の計算から外れる制度です。値下がりしたときに申告で調整する手段はないと知っておきましょう。
新NISAの枠を使い切ったら、税金はどうなる?
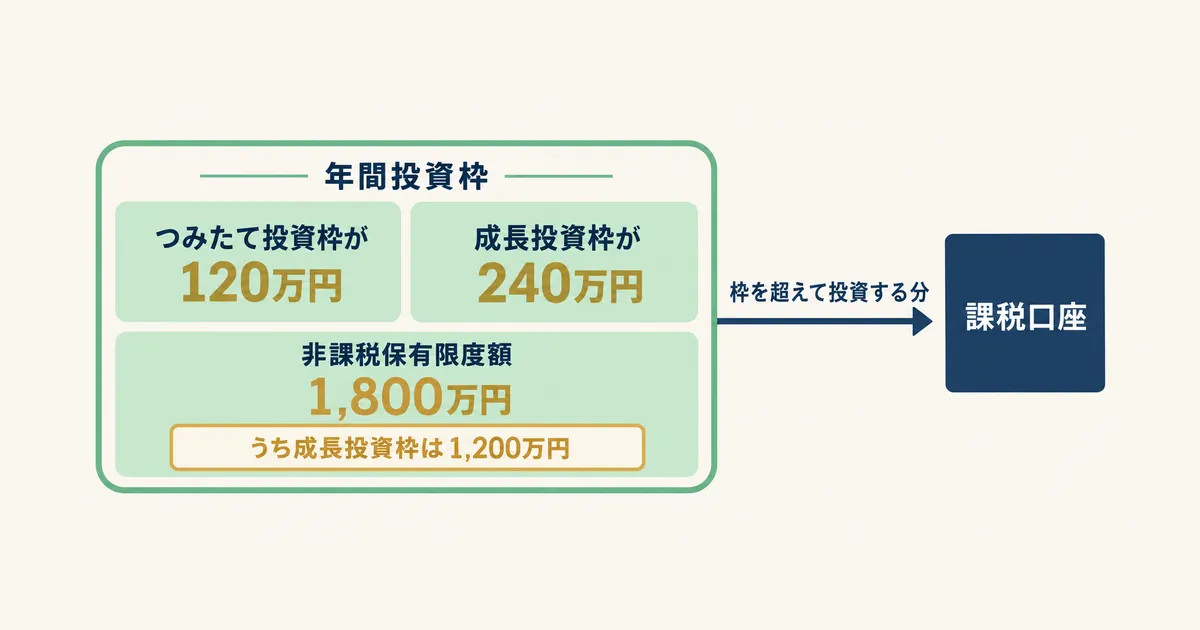
新NISAの年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円で、生涯の上限(非課税保有限度額)は1,800万円(うち成長投資枠は1,200万円)です(金融庁 NISA特設サイト)。
枠を超えて投資する分は、課税口座で買うことになります。課税口座で出た利益には、ふつうの税金がかかります。源泉徴収ありの特定口座なら、原則として申告は不要です。
枠の中で買った分は、これまでどおり非課税のままで、持てる期間も無期限です。なお、NISAで売ると、生涯の上限(1,800万円)のうち買ったときの金額の分が、翌年以降に再び使えるようになります。年間投資枠は増えません。
※2026年10月時点の情報です。最新情報は金融庁・国税庁の公式サイトでご確認ください。
まとめ
- NISA口座の売却益と配当は非課税で、原則として確定申告はいらない
- 日本の株やETFの配当は、株式数比例配分方式で受け取らないと税金が引かれる
- NISAの外国株配当にかかる外国の税金には、日本の外国税額控除を使えない
- NISAの損は、ほかの口座の利益と差し引けず、くり越しもできない
- 申告が関わるのは、課税口座の取引や医療費控除など、NISAの外側の事情
まずは証券口座で、配当の受取方法とNISA以外の口座の有無を確認するところから始めてみてください。ぼくは2020年に固定費を見直したとき、浮いたお金を当時のつみたてNISAの積立に回しました。
NISAとiDeCoの違いを税金の面からも比べたい人は、NISAとiDeCoの比較記事も参考にしてください。積立に回すお金を家計から作りたい人は、固定費の見直しは何から始める?で優先順位を確認できます。
※本記事は情報提供を目的としており、特定の金融商品の購入・売却を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
※免責事項
この記事は、筆者(元国税局職員)の個人的な経験と見解に基づくものであり、特定の金融商品の購入や投資判断を推奨するものではありません。投資にはリスクが伴い、元本割れの可能性があります。最終的な判断はご自身の責任で行ってください。税制や制度の詳細は、最寄りの税務署・金融機関にお問い合わせください。
※記事内の情報は2026年10月時点のものです。最新情報は各公式サイトでご確認ください。