- 固定費を見直したいのに、何から手を付ければいいか決められない
- 他の人の体験談を読んでも、自分に当てはまるのか判断できない
- 浮いたお金が、いつの間にか生活費に溶けてしまいそうで心配になる
- 保険や通信費の中身を、何年も確認しないまま放置している
見直しを先送りすると、毎月の固定費は同じ額のまま出ていきます。ぼくは国税局で17年働いて退職し、固定費の見直しや副業、投資を重ねて総資産1000万円を超えました。
この記事のテーマは、通信費・保険・サブスク・光熱費の順に見直して、月2万円以上減らした流れです。読み終えると、最初に確認する契約と、浮いたお金を資産形成につなげる手順が分かります。結論から言うと、金額の大きい契約を1つずつ確認していけば、固定費の見直しは進められると、ぼくは実感しています。
固定費の見直しで月2万円以上浮いた|ぼくの結果を先に紹介
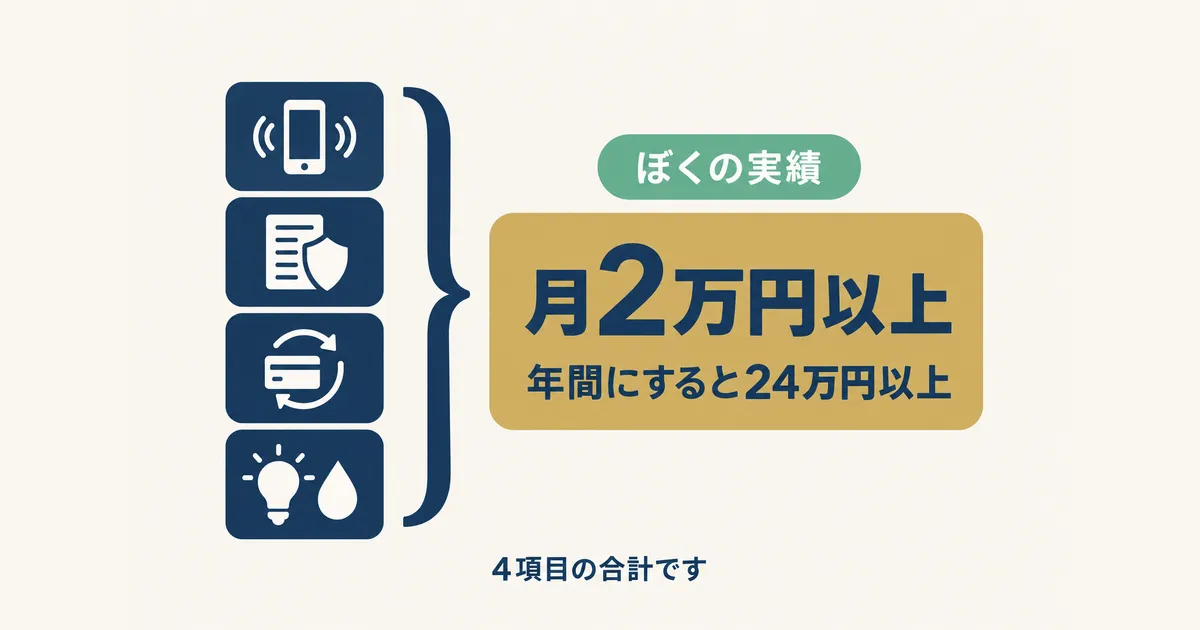
先に、ぼくの結果を見てみましょう。ぼくは通信費、保険、サブスク、光熱費の順に見直して、4項目の合計で月2万円以上の固定費を減らせました。年間にすると24万円以上です。ここでは、見直した項目と順番、この数字の読み方を整理します。
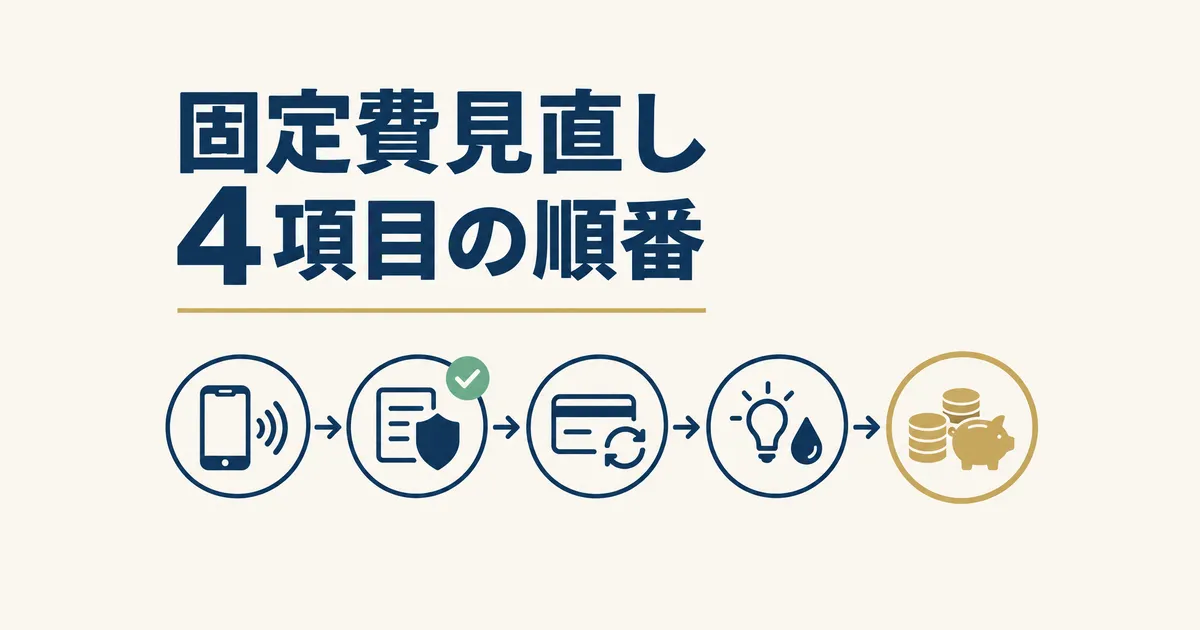
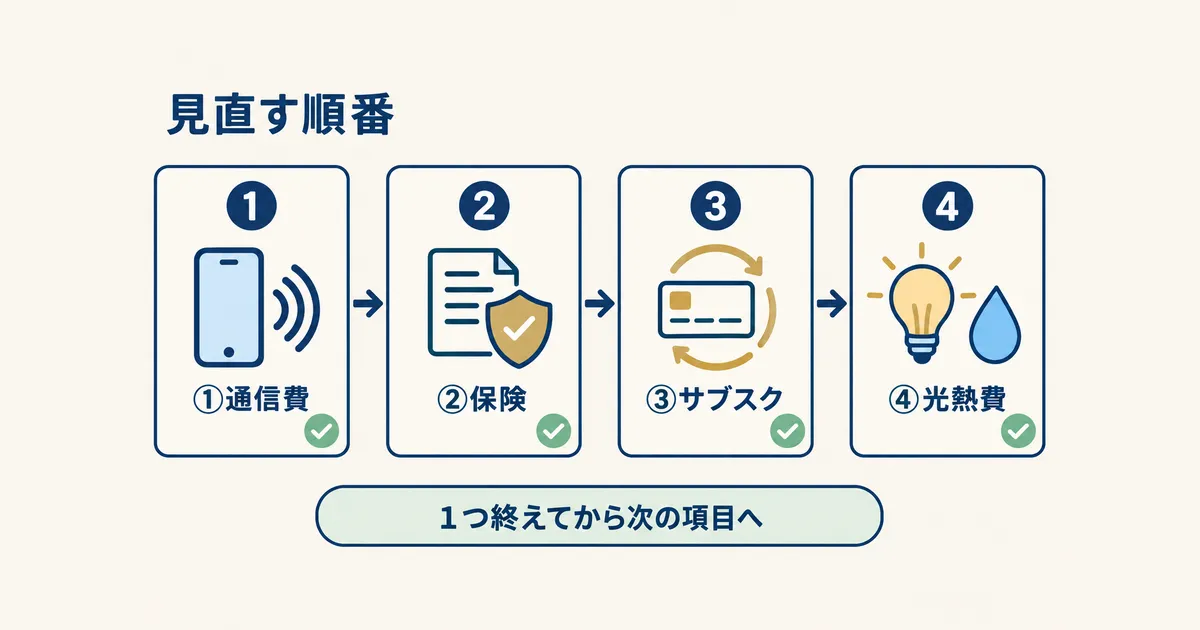
見直した4項目と順番
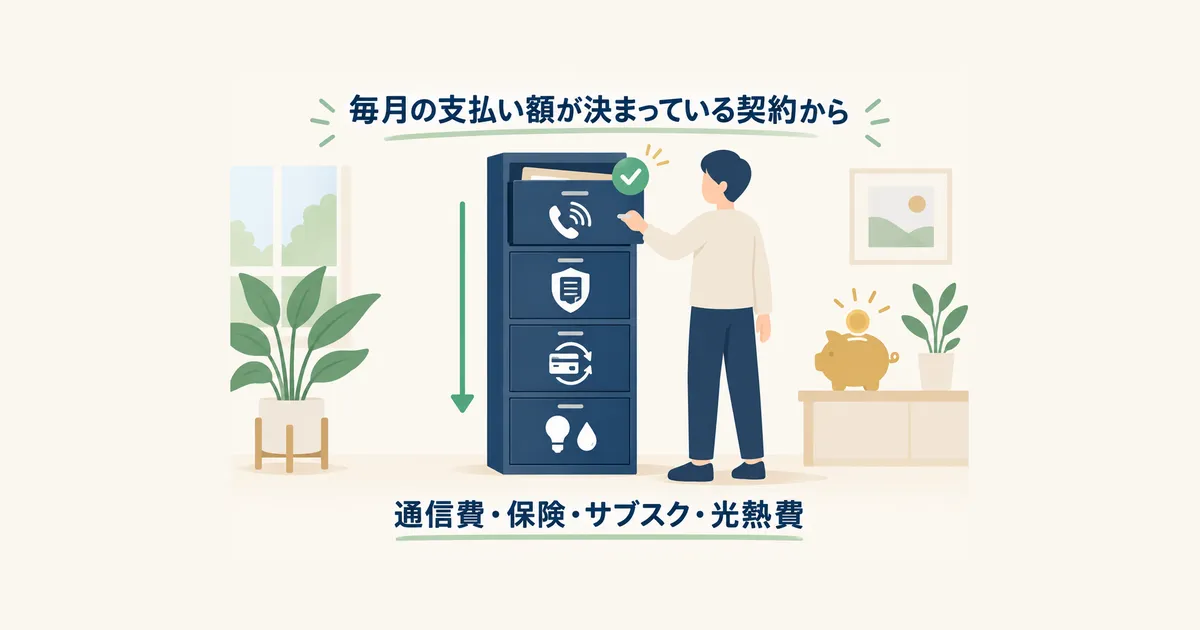
見直したのは、通信費、保険、サブスク、光熱費の4項目です。毎月の支払い額が決まっている契約から順に確認しました。次の表が、項目ごとの確認ポイントとぼくの結果です。
| 順番 | 項目 | 見直す前に確認したいこと | ぼくの結果 |
|---|---|---|---|
| 1 | 通信費 | 契約中のプラン 解約時にかかる費用 |
4項目の合計に含む |
| 2 | 保険 | 保障の重複 特約の中身 |
特約を外して月5,120円(年61,440円)減 |
| 3 | サブスク | 最近使ったか 似たサービスと重複していないか |
4項目の合計に含む |
| 4 | 光熱費 | 契約している料金プラン | 4項目の合計に含む |
| 合計 | 4項目 | ― | 月2万円以上(年24万円以上)減 |
※金額はぼく個人の実績です。保険以外の項目別の内訳は、この記事には記載していません。
月2万円以上という数字の読み方
月2万円は、1年で24万円です。総務省統計局の家計調査(2025年平均)によると、消費支出(生活のために使った支出の合計)は、二人以上世帯で1か月あたり約31万円、単身世帯で約17万円でした。
月2万円は、家計全体の約6%から約12%にあたる金額です(※総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」、2026年9月確認)。
同じ調査で、二人以上世帯の通信は1か月あたり約1.2万円でした。月2万円は、この通信の平均額より大きい金額です。1つの項目だけで届くとは限らず、複数の項目を積み重ねて届く額になりやすいです。なお、平均は世帯の人数や年齢で変わるため、適正な支出額を示すものではありません。
年間でいくら減らせるかを自分で試算したい人は、固定費見直しで年間いくら節約できる?シミュレーション付きも参考にしてください。
見直しのきっかけは、同僚に勧められて入った保険だった
4項目のうち、この記事で具体的な金額を出せるのは保険です。中身を確認しないまま入った契約には、見直せる余地が残りやすいと感じています。
中身を確認しないまま入っていた保険
国税局に勤めていたころ、ぼくは同僚に勧められるまま保険に入っていました。税金の仕事をしていても、自分の保険の中身は確認しないままだったのが実情です。あとから契約内容を確認し、どんな保障が付いているかを1つずつ棚卸ししました。加入した契約の中身を、自分の目で一度確かめたのが、見直しの出発点です。
特約を外して月5,120円、年61,440円の削減
棚卸しの結果、使う可能性が低いと判断した特約(基本の保障に追加できるオプション部分)を外しました。すると、特約を外すだけで月5,120円、年間で61,440円が浮きました。
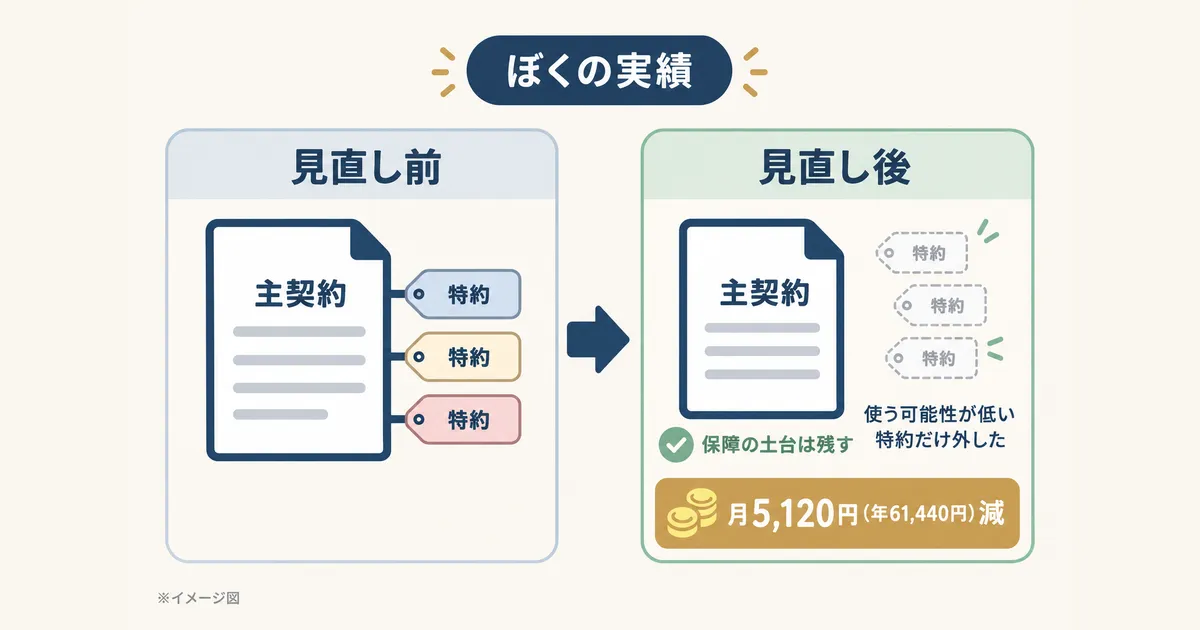
ここで言いたいのは、保険をやめた話ではないということです。外したのは特約だけで、保障の土台は残しています。なお、これはぼく個人の実績です。加入している保険の内容や年齢で結果は変わり、見直しで保険料が上がる場合もあります。
特約を外す前に確認したい3つのこと
特約を外すと、受けられる保障が変わります。外す前に、次の3点は確認しておきたいところです。
- 主契約との関係: 特約は、基本の保障(主契約)に付け足すオプション部分です(生命保険協会)。特約だけを解約できますが、種類によっては他の特約も同時に解約になる場合があります(生命保険文化センター)
- 公的な備え: 公的医療保険には、ひと月の医療費の自己負担に上限を設ける高額療養費制度があります。上限額は年齢や所得で異なり、見直しも行われるため、最新の金額は厚生労働省のページで確認してください
- 戻すときの条件: 保険の見直しでは、健康状態の告知が必要になることが多く、状況によっては入れない場合もあります(生命保険文化センター)。外したあとで付け直せるとは限りません
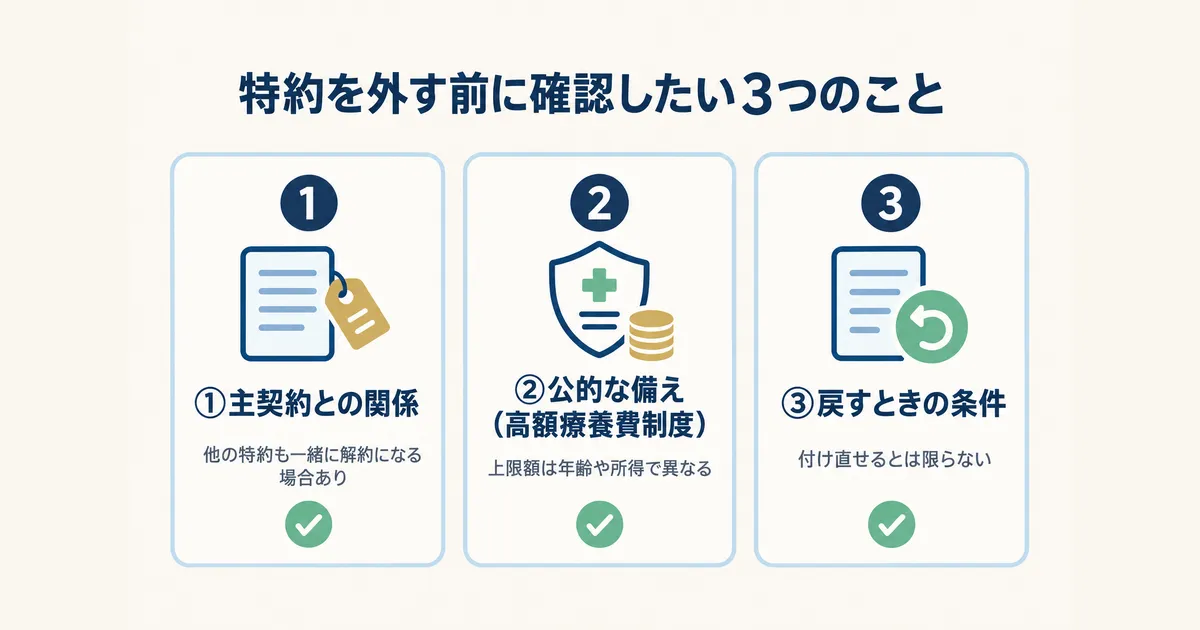
外したあとに困らないよう、公的な備えと戻すときの条件を先に確認しておくと、後悔を減らせます。
元国税局員の視点から、もう1つ補足です。保険料を見直すと、年末調整や確定申告で使う生命保険料控除の対象額も変わる場合があります。控除には区分ごとの上限があり、合計の上限は12万円です(国税庁 タックスアンサーNo.1140、2026年9月確認)。詳しくは国税庁のページで確認してください。
保険の見直しを誰かに相談したい場合は、固定費見直しをFPに相談すべき?保険の無料相談を使う際の注意点も参考になります。
※制度の内容は2026年9月時点のものです。最新情報は各公式サイトでご確認ください。
通信費・サブスク・光熱費を見直すときの確認ポイント
保険以外の3項目は、確認するポイントを項目ごとにまとめます。毎月同じ額が出ていく契約は、一度見直せば効果が続きます。
通信費は解約時の費用と端末代の残りを先に確認する
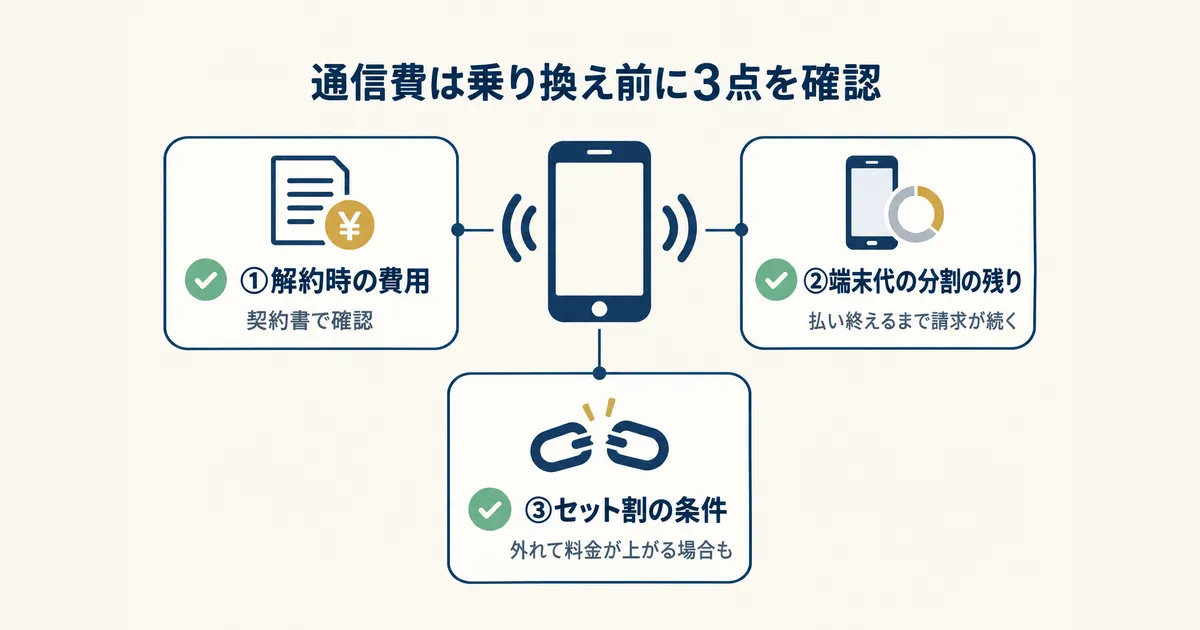
通信費は、毎月ほぼ同じ額が出ていく固定費です。乗り換えるときは、月額料金だけで決めないようにしたいところです。総務省によると、端末代を分割払いにしている場合は、支払いが終わるまで毎月の請求が続きます。固定回線や家族の契約とのセット割が外れて、料金が上がる場合もあります。
契約解除料(途中で解約するときにかかる費用)は、契約時期やプランで異なるため、契約書で確認してください。乗り換え前に、解約時の費用と端末代の残りを先に確認すると、節約額を正しく見積もれます。
電話番号を変えずに乗り換える手続き(MNP)は、2023年5月から、乗り換え先のWebサイトで完結する仕組み(MNPワンストップ)が始まっています(総務省)。対応する事業者は、乗り換え先の案内で確認してください。
サブスクは最近使ったかで棚卸しする
サブスク(月額や年額で使い続けるサービス)は、1つあたりの金額が小さいので見落としがちです。棚卸しでは、直近1か月に使ったか、似たサービスと重複していないかを見ます。
サブスクに近い契約に、通信販売の定期購入があります。国民生活センターによると、通信販売で購入した商品の定期購入に関する相談は、2025年度に9万件を超えました(2026年5月末時点の集計)。1回だけのつもりが定期購入だったという相談もあります。
消費者庁によると、通販の最終確認画面には、回数や金額、解約方法などの表示が求められています。契約するときに、解約の方法と条件も一緒に確認することが、後悔を減らす近道です。
光熱費は契約内容と使い方を分けて考える
光熱費は、料金プランなどの契約内容と、日々の使い方の2つに分けて考えます。契約内容は一度見直せば続きますが、使い方の節約は毎日の意識が必要です。契約の見直しと日々の使い方の節約は分けて考えると、続けやすくなります。
電力会社を切り替える場合、資源エネルギー庁によると、電気の品質や停電の可能性は、どの会社から買っても変わりません。解約の手続きも、新しい会社が代行できます。契約前には、契約期間、解除の条件、割引の対象期間、解約手数料の有無を確認してください。
料金は燃料価格や制度で変わるため、この記事では金額を書きません。比較するときは、各社の公式の料金表を使い、使用量などの条件をそろえてください。
見直す順番に迷ったときは、固定費見直しは何から始める?も読んでみてください。
浮いたお金を資産形成の土台にする考え方
固定費を減らしても、浮いたお金が生活費に溶けてしまっては意味が薄れます。浮いた分は、使う前に取り分けることが、資産形成の土台になります。
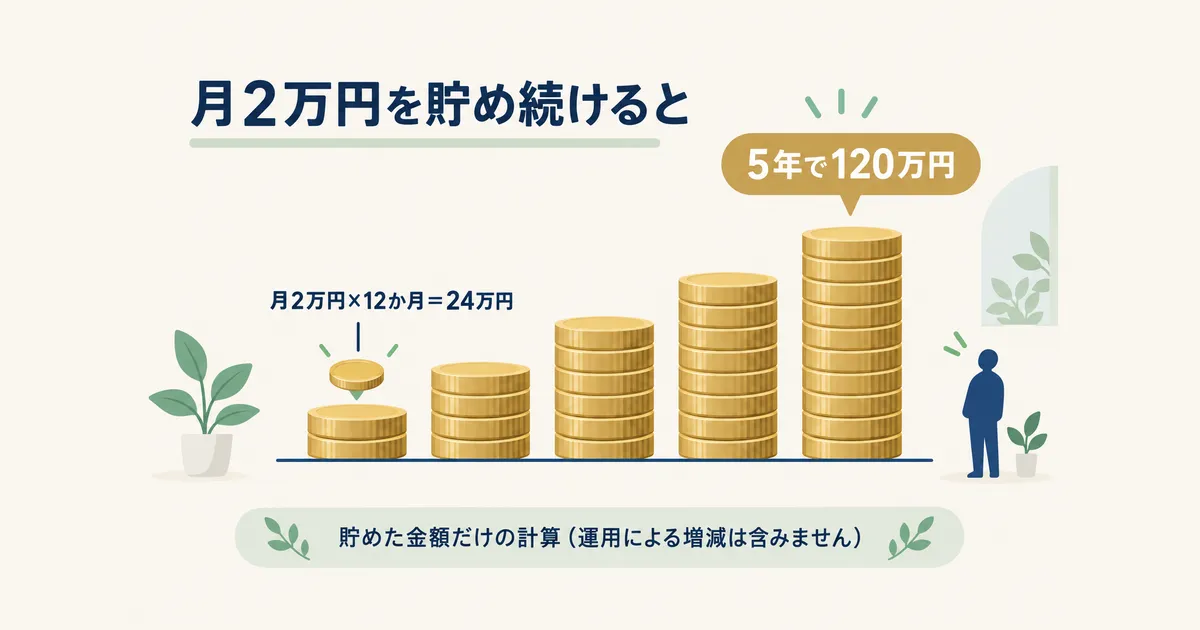
月2万円は、年間24万円になる
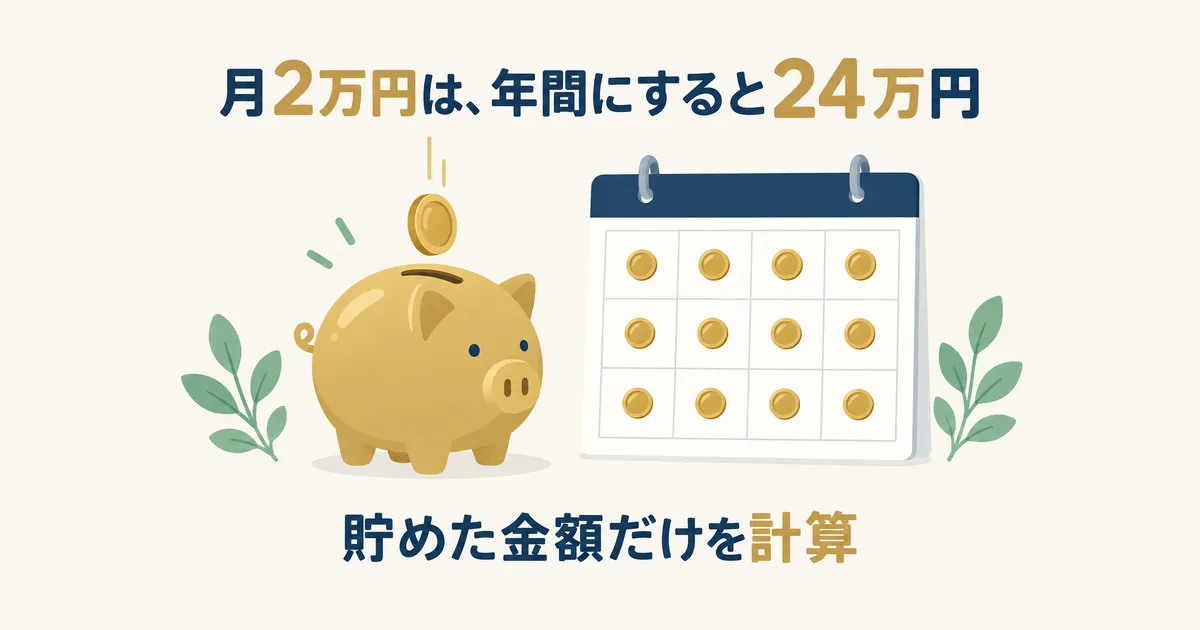
月2万円を1年続けると、24万円です。5年続ければ120万円になります。ここでは運用による増減を入れず、貯めた金額だけを計算しました。月2万円は、年間にすると24万円、5年で120万円です。
先に積立へ回す仕組みにする
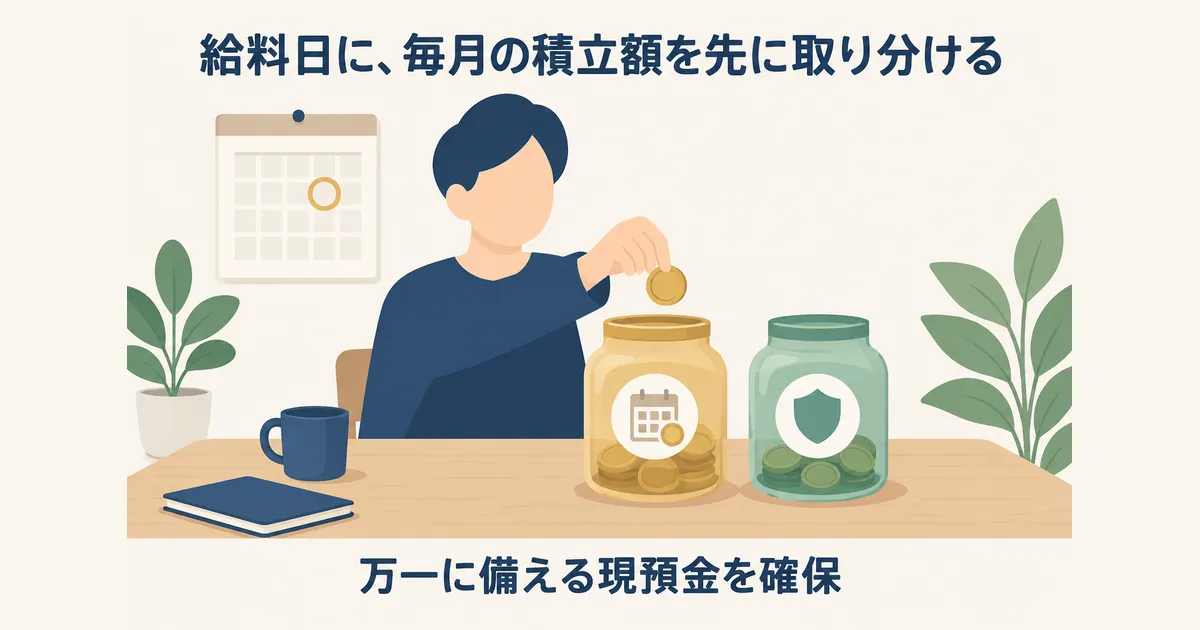
月末に残ったら貯める方法だと、浮いたお金は生活費に混ざります。給料日に、毎月の積立額を先に取り分ける仕組みにしておくと続けやすくなります。
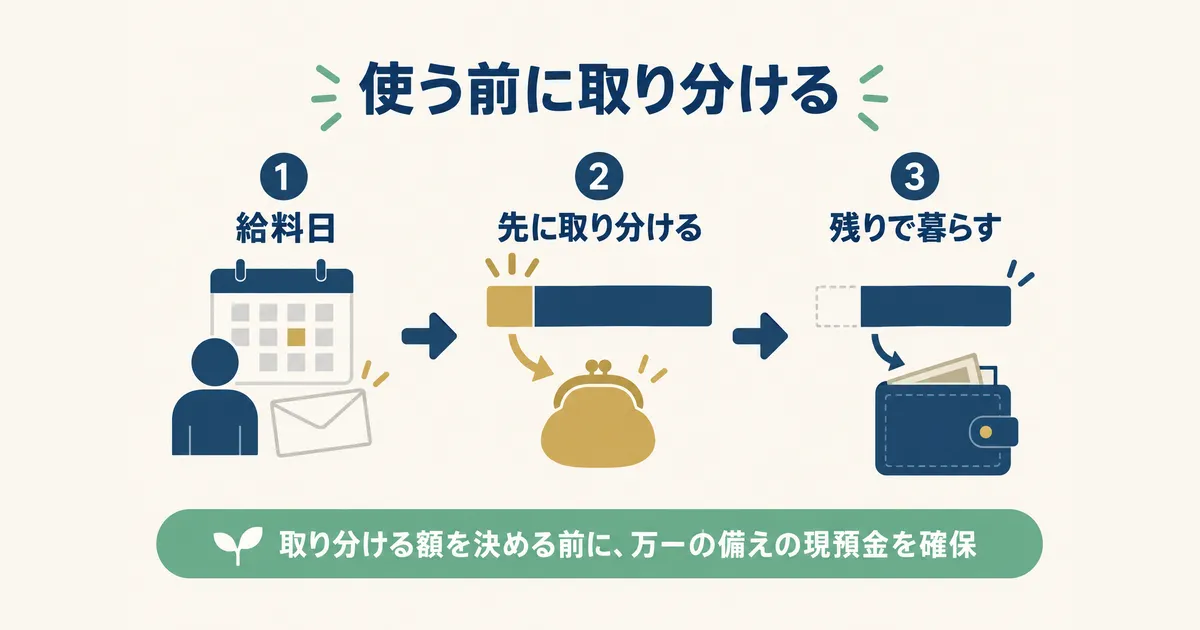
積立額を決める前に、万一に備える現預金を確保しておきましょう。目安は資料ごとに幅があり、金融広報中央委員会(知るぽると)は生活費の3か月から2年分程度、J-FLEC(金融経済教育推進機構)は半年から1年分程度としています。状況で変わるため、自分の暮らしに合わせて決めてください。
投資に回す場合は、国の制度であるNISA(少額投資非課税制度)があります。金融庁によると、つみたて投資枠は年120万円、成長投資枠は年240万円まで投資でき、非課税で保有できる生涯の上限は1,800万円です(金融庁、2026年9月確認)。
積立額の試算は、金融庁のつみたてシミュレーターで試せます。結果は将来を保証するものではありません。投資に回すのは、生活費と備えを確保した余裕資金だけにするのが基本です。
※本記事は情報提供を目的としており、特定の金融商品の購入・売却を推奨するものではありません。投資には元本割れのリスクがあります。投資判断はご自身の責任でお願いいたします。
ぼくの場合は、固定費の見直しが土台のひとつになった
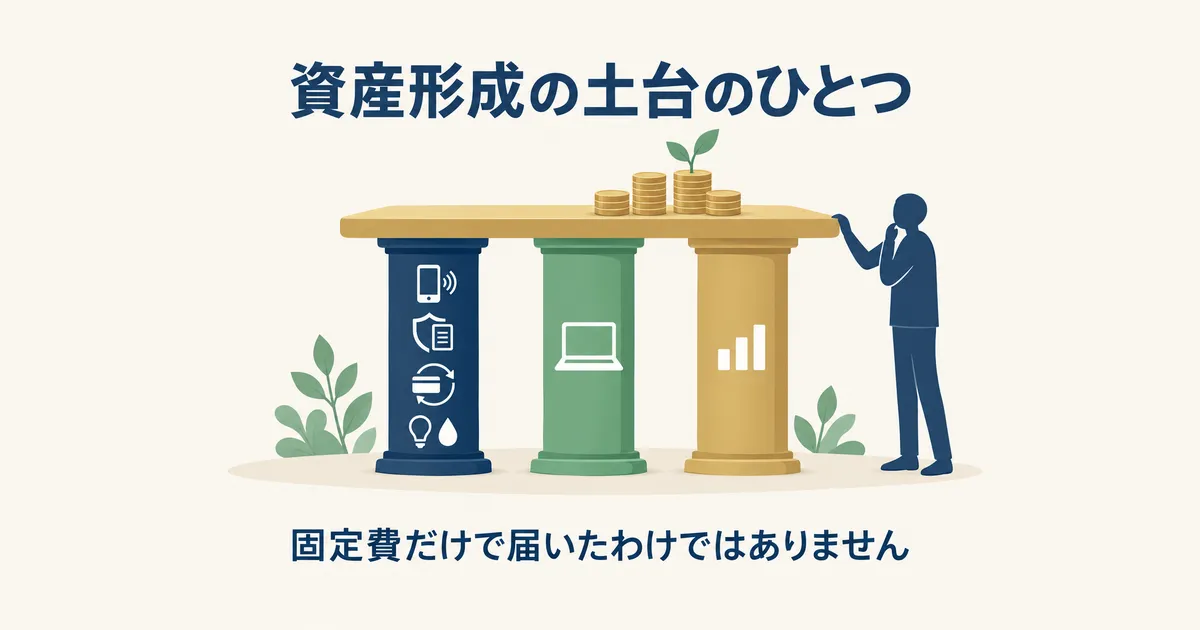
ぼくは、固定費の見直し、副業、投資を積み重ねて、資産1000万円に達するまで3年9ヶ月かかりました。固定費の見直しは、資産形成の土台のひとつになりました。
ただ、固定費だけで届いたわけではありません。資産の増え方は、収入や運用の結果でも変わります。ぼくの場合はこうでしたが、状況は人それぞれです。
見直しで気をつけることと、最初の一歩
体験談を読んで動きたくなったときほど、やり過ぎと勢いだけの解約に気をつけたいところです。
乗り換えコストと保障の削りすぎに注意する
見直しでは、次の2点を見落としやすくなります。
- 乗り換えにかかる費用(契約解除料や手数料)を引かずに、節約額を計算してしまう
- 保障や通信の品質まで削り、必要なときに困ってしまう
節約額は、乗り換えの費用を引いてから計算すると、見直し後のズレが小さくなります。
一度に全部やらず、1つずつ進める
全部を一度に変えようとすると、手間が重なって途中で止まりがちです。1つ見直したら、次の月に次の項目へ進むくらいのペースで構いません。
1つ終えてから次の項目へ進むほうが、続けやすくなります。失敗しやすいパターンは、固定費の見直しで失敗する人の5つの共通点にまとめています。
最初の一歩は、固定費を書き出すこと
最初の一歩は、次の3ステップです。
- 毎月の固定費を、金額つきで書き出す
- 金額の大きい契約を1つだけ選んで、中身を確認する
- 浮いた分の行き先を、先に決めておく
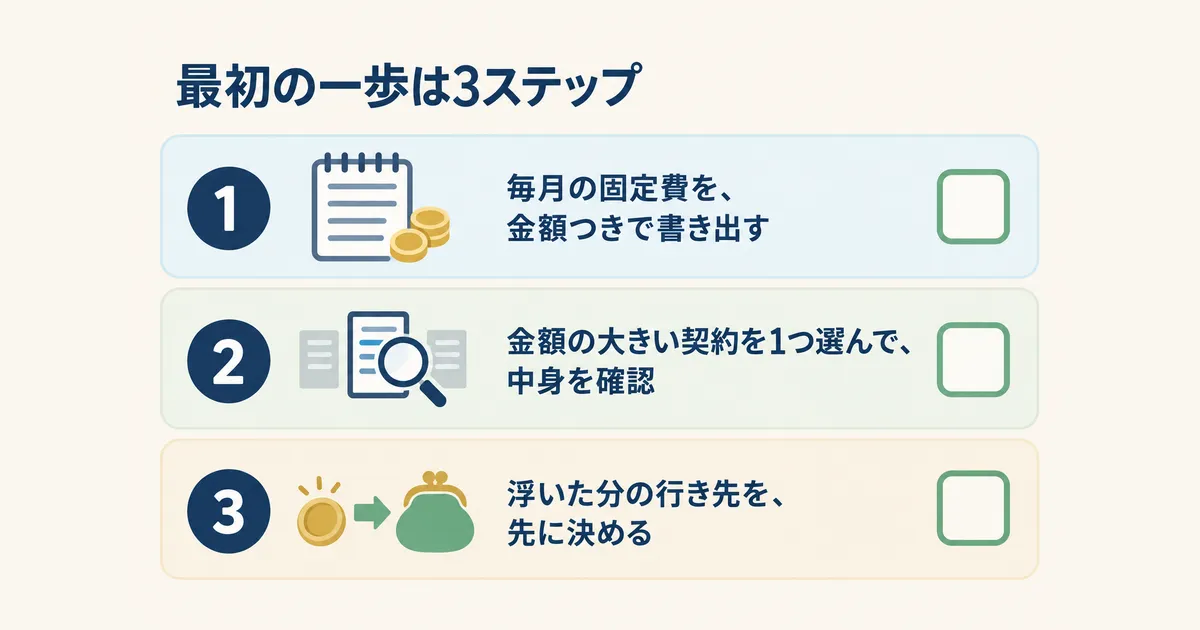
まず固定費を書き出して、金額の大きい契約を1つ選ぶところから始めてみてください。書き出しに使う道具を探している人は、固定費の見直しにおすすめの家計簿アプリ3選が参考になります。
まとめ
- 通信費、保険、サブスク、光熱費の順に見直して、4項目の合計で月2万円以上減った
- 保険は特約を外して、月5,120円(年61,440円)の削減になった
- 特約を外す前に、主契約との関係、公的な備え、戻すときの条件を確認する
- 浮いたお金は、使う前に取り分けて資産形成につなげる
- 見直しは、乗り換えの費用を引いて計算し、1つずつ進める
固定費の見直しの第一歩は、金額の大きい契約を1つずつ確認していくことです。ぼくの数字は個人の実績ですが、自分の固定費を書き出せば、どこから手を付けるかは見えてきます。
自分の契約を書き出したら、次は固定費の見直しは何から始める?を見ながら、最初に確認する1項目を決めてみてください。
※免責事項
この記事は、筆者(元国税局職員)の個人的な経験と見解に基づくものであり、特定の金融商品の購入や保険契約を推奨するものではありません。固定費の見直しや投資には個人差があり、見直しによって保険料や費用が上がる場合、投資には元本割れの可能性があります。
最終的な判断はご自身の責任で行ってください。税制や制度の詳細は、最寄りの税務署・金融機関にお問い合わせください。
※記事内の情報は2026年9月時点のものです。最新情報は各公式サイトでご確認ください。